
目录
快速导航-
深入学习贯彻党的二十届四中全会精神 | 中国式经济现代化进程监测:测度框架、演进趋势与比较经验证据
深入学习贯彻党的二十届四中全会精神 | 中国式经济现代化进程监测:测度框架、演进趋势与比较经验证据
-
中国审计学自主知识体系 | 新时代经济责任审计推动树立和践行正确政绩观 的作用机制研究
中国审计学自主知识体系 | 新时代经济责任审计推动树立和践行正确政绩观 的作用机制研究
-
中国审计学自主知识体系 | 国家审计“以人民为中心”的理论渊源、 实践样态及国际价值
中国审计学自主知识体系 | 国家审计“以人民为中心”的理论渊源、 实践样态及国际价值
-
中国审计学自主知识体系 | 身份、认识与价值的三重自觉:国家审计推动 党的自我革命的机理研究
中国审计学自主知识体系 | 身份、认识与价值的三重自觉:国家审计推动 党的自我革命的机理研究
-
审计理论与方法 | 国家审计数字化转型能否纾解国有企业 渐进式创新锁定困境
审计理论与方法 | 国家审计数字化转型能否纾解国有企业 渐进式创新锁定困境
-
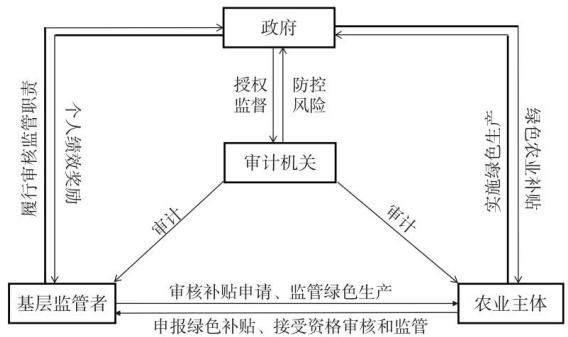
审计理论与方法 | 演化博弈视角下国家审计防控涉农绿色补贴欺诈的时空动态机制
审计理论与方法 | 演化博弈视角下国家审计防控涉农绿色补贴欺诈的时空动态机制
-
审计理论与方法 | 董事会审计委员会的规则阐释与体系完善
审计理论与方法 | 董事会审计委员会的规则阐释与体系完善
-
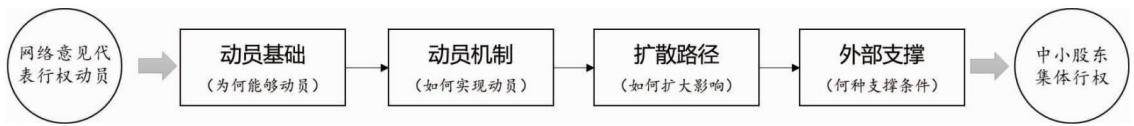
财务与会计 | 情理复合的叙事动员:中小股东行权中 网络意见代表的作用
财务与会计 | 情理复合的叙事动员:中小股东行权中 网络意见代表的作用
-
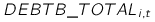
财务与会计 | 数据资源信息披露与企业杠杆操纵
财务与会计 | 数据资源信息披露与企业杠杆操纵
-
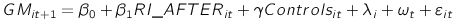
财务与会计 | 责任投资的绿色价值创造效应研究
财务与会计 | 责任投资的绿色价值创造效应研究
-
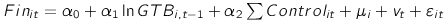
经济与管理 | 绿色贸易壁垒与出口企业金融资产配置: “蓄水池效应”还是“挤出效应”
经济与管理 | 绿色贸易壁垒与出口企业金融资产配置: “蓄水池效应”还是“挤出效应”
-

经济与管理 | 出资人责任追究与国有企业高质量发展
经济与管理 | 出资人责任追究与国有企业高质量发展
-
经济与管理 | 《审计与经济研究》《南京审计大学学报》“深入学习贯彻党的二十届四中全会精神”专栏征稿启事
经济与管理 | 《审计与经济研究》《南京审计大学学报》“深入学习贯彻党的二十届四中全会精神”专栏征稿启事



 登录
